
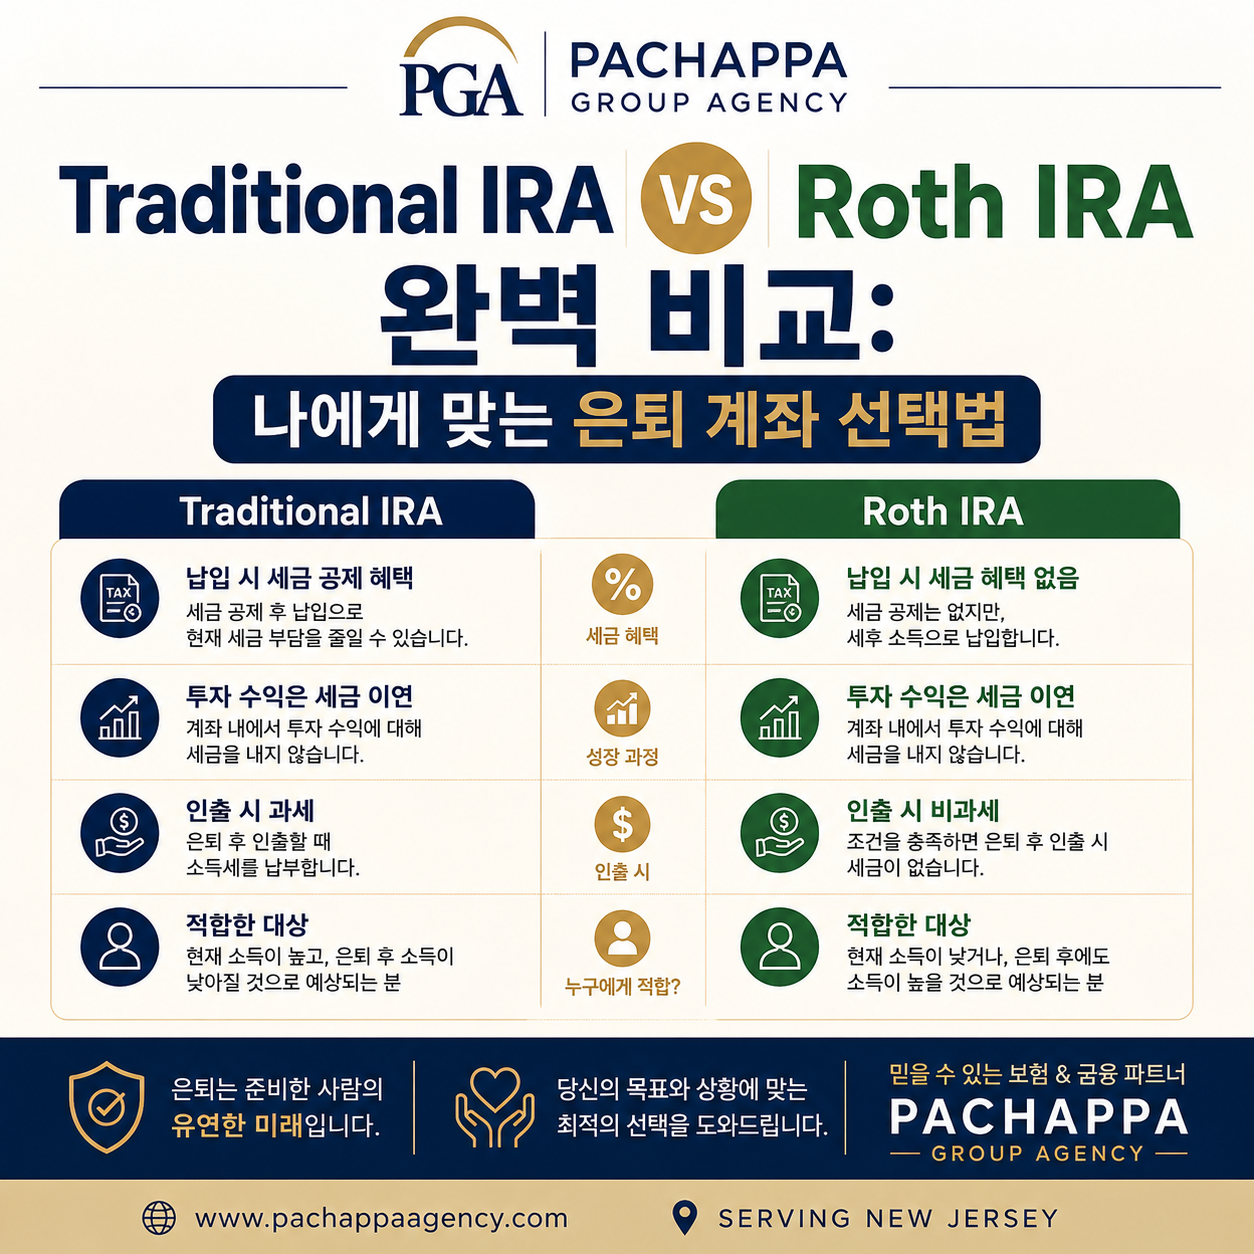
미국에서 은퇴를 준비할 때 개인 은퇴 계좌(IRA)는 필수적입니다. 가장 대표적인 계좌는 Traditional IRA와 Roth IRA입니다. 두 계좌는 세금 혜택을 주는 시점이 서로 다릅니다. 본인의 현재 소득과 미래 소득을 고려해 선택해야 합니다. 오늘은 두 계좌의 핵심 차이점과 나에게 맞는 선택법을 알려드립니다.
1. Traditional IRA의 특징과 세금 혜택
Traditional IRA는 ‘현재’ 세금을 줄여주는 계좌입니다. 당장의 절세 효과를 누리고 싶은 사람에게 적합합니다.
소득 공제(Tax Deduction) 혜택
저축하는 금액만큼 그해 과세 대상 소득에서 공제됩니다. 매년 내야 하는 소득세를 즉시 줄일 수 있습니다. 소득 세율이 높은 고소득자에게 유용합니다.
인출 시 세금 부과(Tax-Deferred)
투자 수익에 대한 세금은 인출할 때까지 유예됩니다. 하지만 은퇴 후 돈을 인출할 때 일반 소득세가 부과됩니다. 59.5세 이전에 인출하면 10% 벌금이 발생합니다. 73세부터는 의무 최소 인출(RMD) 규칙이 적용됩니다.
2. Roth IRA의 특징과 세금 혜택
Roth IRA는 ‘미래’ 세금을 없애주는 계좌입니다. 장기 투자 수익에 대한 비과세 혜택이 강력합니다.
비과세 인출(Tax-Free Withdrawal) 혜택
세금을 낸 후의 돈(After-Tax)으로 입금합니다. 당장의 소득 공제 혜택은 없습니다. 하지만 은퇴 후 인출할 때 세금이 전혀 붙지 않습니다. 투자 수익 전체가 비과세 혜택을 받습니다.
자유로운 원금 인출 및 RMD 없음
내가 넣은 원금은 언제든 벌금 없이 인출할 수 있습니다. 73세 이후 의무 인출(RMD) 규정도 없습니다. 원하는 만큼 계좌에 두고 자식에게 상속할 수 있습니다.
3. Traditional IRA vs. Roth IRA 한눈에 비교하기
두 계좌의 주요 조건과 차이점을 한눈에 정리했습니다.
- 세금 공제 시점: Traditional은 지금 공제, Roth는 은퇴 후 비과세입니다.
- 소득 제한: Traditional은 소득과 상관없이 개설 가능합니다. Roth는 일정 소득 이하만 가입할 수 있습니다.
- RMD (의무 인출): Traditional은 73세부터 필수 인출입니다. Roth는 RMD가 없습니다.
※ 미국 국세청에서 제공하는 공식 개인 은퇴 계좌(IRA) 가이드(IRS.gov)에서 연간 납입 한도와 소득 제한 기준을 직접 확인하실 수 있습니다.
4. 나에게 맞는 은퇴 계좌 선택 기준
본인의 소득 수준과 인생 계획에 따라 계좌를 선택하세요.
Roth IRA를 추천하는 경우
현재 사회초년생이거나 소득 구간이 낮은 경우에 좋습니다. 앞으로 소득과 세율이 올라갈 가능성이 높은 사람에게 유리합니다. 은퇴 후 세금 걱정 없이 자금을 쓰고 싶은 사람에게 추천합니다.
Traditional IRA를 추천하는 경우
현재 높은 소득 세율 구간에 속한 사람에게 유리합니다. 당장 한 해 소득세를 대폭 줄이고 싶은 사람에게 적합합니다. 은퇴 후에는 소득 구간이 낮아질 것으로 예상되는 경우에 좋습니다.