
미국에서 집이나 주식, 사업체 등 자산을 일구고 나면 한 번쯤 고려하게 되는 것이 바로 상속 및 자산 승계 계획(Estate Planning)입니다.
대부분은 “유언장(Will) 하나 써두면 되겠지”라고 생각하시지만, 미국 법률 체계에서는 유언장만 있을 경우 사후에 상당한 시간과 비용이 소요될 수 있습니다. 이 때문에 많은 분들이 생전신탁(Living Trust)을 함께 활용하고 계신데요.
유언장과 생전신탁의 핵심 차이점과 왜 신탁 생성이 권장되는지 알기 쉽게 정리해 드립니다.
1. 유언장(Will)과 생전신탁(Living Trust)의 개념
- 유언장 (Last Will and Testament): 작성자가 사망한 후 자산을 누구에게 어떻게 분배할지 서술한 법적 문서입니다. 사망 시점에만 효력이 발생합니다.
- 생전신탁 (Revocable Living Trust): 살아있는 동안 자신의 자산을 신탁(Trust) 명의로 이전하여 관리하고, 사망 시 지정한 수혜자(Beneficiary)에게 자산이 자동으로 승계되도록 하는 법적 기구입니다. 살아있을 때 언제든 수정이나 철회가 가능합니다.
2. 유언장 vs 생전신탁 핵심 비교
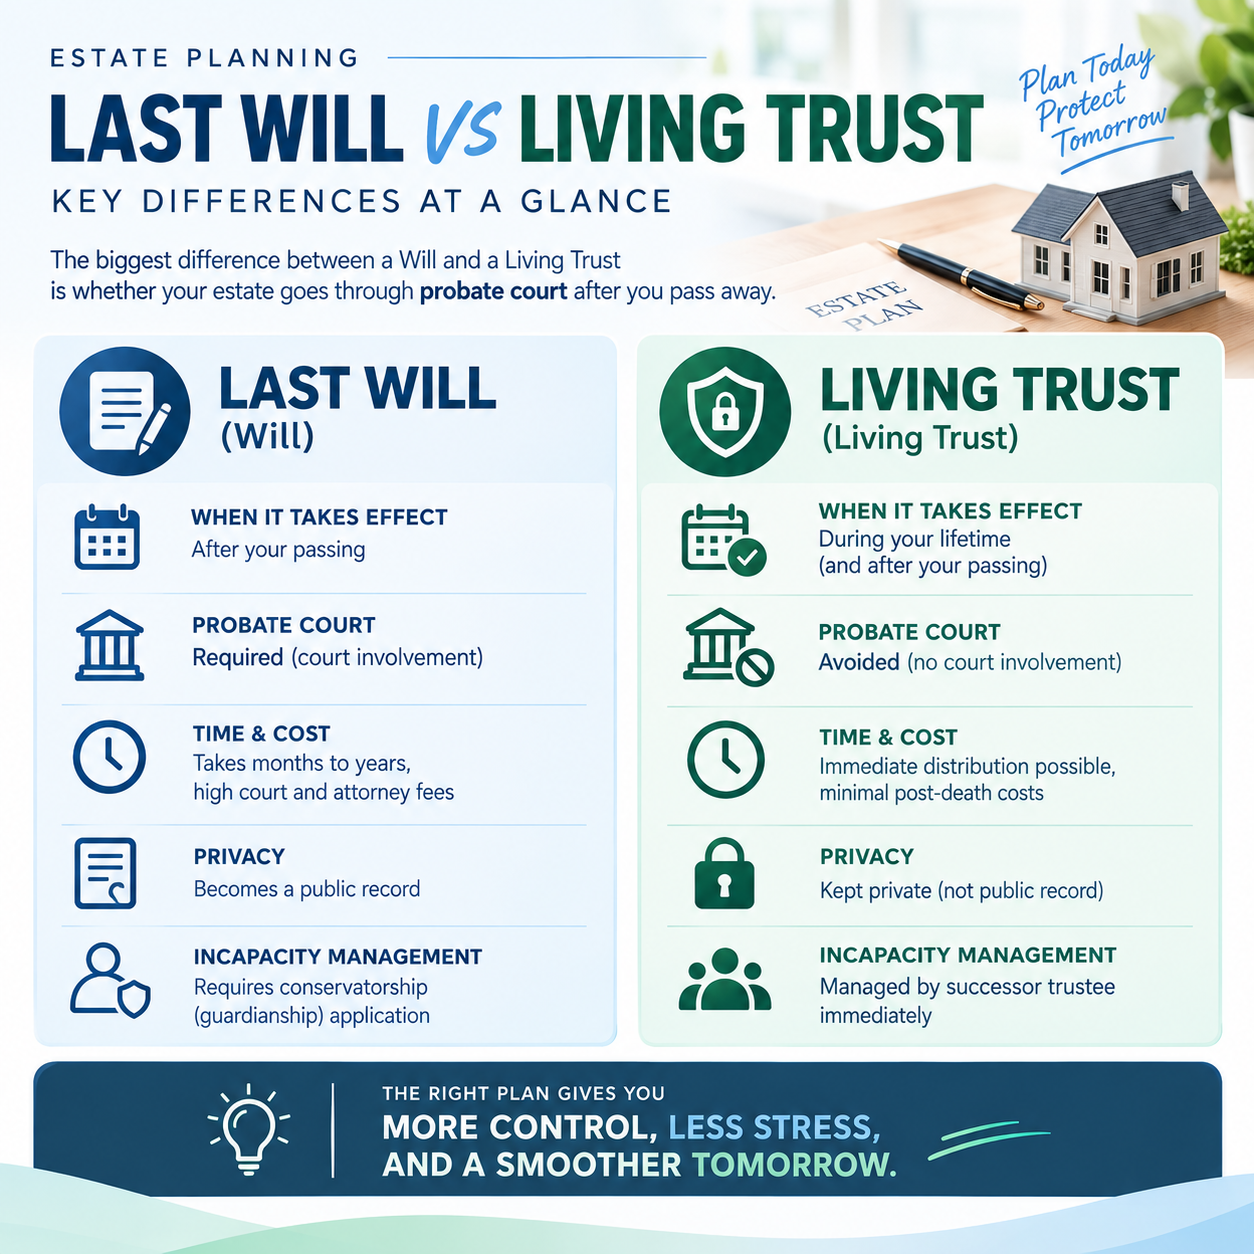
두 문서의 가장 큰 차이는 사망 후 검인 절차(Probate Court)를 거치느냐의 여부입니다.
| 구분 | 유언장 (Will) | 생전신탁 (Living Trust) |
|---|---|---|
| 효력 발생 시점 | 사망 직후 | 생전 작성 시 즉시 (사후 승계 포함) |
| 법원 검인 절차 (Probate) |
필수 거침 (법원 개입) | 우회 가능 (법원 개입 없음) |
| 소요 시간 및 비용 | 수개월 ~ 수년 소요, 법원/변호사 수수료 비쌈 | 사후 즉시 분배 가능, 초기 비용 외 사후 비용 최소화 |
| 프라이버시 (기록 공개) | 공공 기록(Public Record)으로 공개됨 | 철저히 비공개(Private) 유지 |
| 심신 상실 시 관리 (Incapacity) |
보호 관찰(Conservatorship) 신청 필요 | 후임 수탁자(Successor Trustee)가 즉시 관리 |
3. 왜 생전신탁(Living Trust)이 필요할까요? (4가지 이유)
-
지루하고 비용이 많이 드는 검인 절차(Probate) 회피
유언장만 있는 경우 유족들은 법원의 검인(Probate) 과정을 거쳐야 합니다. 이 과정에서 주마다 다르지만 자산 평가액의 3~7%가 법원 및 변호사 비용으로 지출되며, 기간도 9개월에서 2년 이상 소요됩니다. 신탁은 법원을 거치지 않으므로 자산이 즉시 유족에게 전달됩니다. -
가족의 프라이버시 보호
유언장이 법원에 제출되면 누구든 조회할 수 있는 공공 기록이 됩니다. 내 자산 규모와 수혜자가 누구인지 외부에 공개되는 반면, 생전신탁은 집안의 자산 내역과 배분 방식이 철저히 비밀로 유지됩니다. -
생전 심신 상실(Incapacity) 대비
치매나 사고 등으로 스스로 판단이나 자산 관리를 할 수 없게 되었을 때, 유언장은 아무런 역할을 하지 못합니다. 하지만 신탁을 설정해두면 법원의 감독 없이 지정한 후임 수탁자가 즉시 자산을 관리하고 치료비 등을 집행할 수 있습니다. -
미성년 자녀 및 수혜자 보호 조건 설정
자녀가 특정 연령(예: 25세, 30세)에 도달했을 때 자산을 분할 지급하거나, 학비/주거비 등 특정 목적에만 인출되도록 디테일한 조건을 설정할 수 있습니다.
4. 신탁을 만들어도 유언장이 여전히 필요한 이유 (Pour-Over Will)
생전신탁을 만들더라도 ‘Pour-Over Will’이라는 보완용 유언장을 함께 작성하는 것이 일반적입니다.
- 누락된 자산 흡수: 신탁 생성 후 실수로 신탁 명의(Funding)로 바꾸지 못한 자산이 있다면, Pour-Over Will이 사후에 해당 자산을 신탁으로 자동으로 넘겨주는 역할을 합니다.
- 미성년 자녀의 후견인(Guardian) 지정: 신탁은 ‘재산’을 관리하는 기구이므로, 어린 자녀를 양육할 법적 보호자(Guardian) 지정은 유언장을 통해서만 가능합니다.
5. 자산 승계 관련 정보 Link
미국 미국변호사협회(ABA)에서 제공하는 자산 승계 관련 안내 지침입니다.