
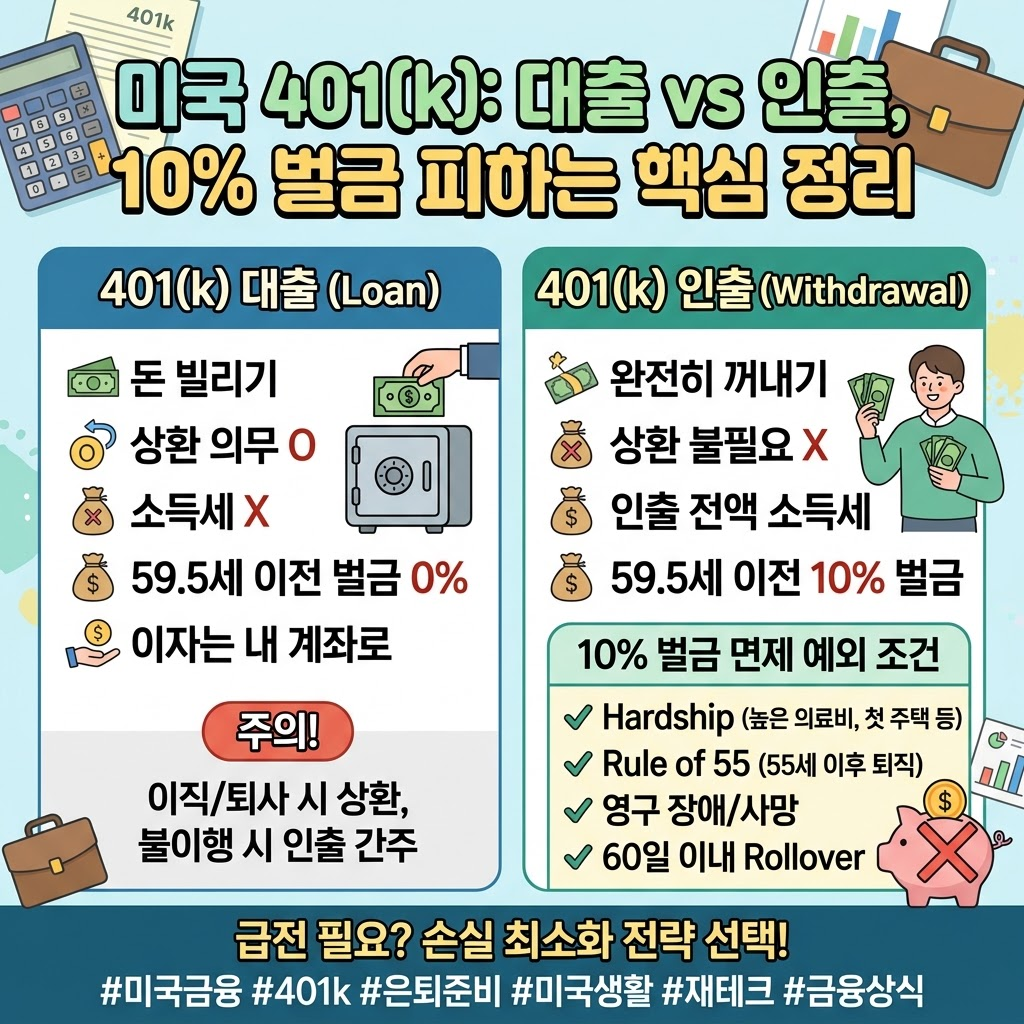
미국에서 직장 생활을 하며 401(k) 퇴직연금을 차곡차곡 쌓아가는 것은 매우 중요합니다. 하지만 갑자기 급전이 필요하거나 목돈이 들어갈 때 401(k) 자금을 꺼내 쓰는 고민을 하게 됩니다. 이때 대출(Loan)을 받는 것과 인출(Withdrawal)하는 것은 세금과 벌금 면에서 큰 차이가 있습니다. 오늘은 두 방식의 차이점과 10% 벌금을 피하는 방법을 완벽히 정리해 드립니다.
1. 401(k) 대출 vs. 인출 핵심 차이점 비교
두 방식의 주요 조건을 표로 한눈에 비교해 보세요.
| 구분 | 401(k) 대출 (Loan) | 401(k) 인출 (Withdrawal) |
|---|---|---|
| 자금 상환 의무 | 원금과 이자를 내 계좌로 상환해야 함 | 상환 불필요 (영구 출금) |
| 소득세 과세 여부 | 원칙적으로 소득세 부과 안 됨 | 인출 금액 전체가 당해 연도 소득으로 과세 |
| 59.5세 이전 벌금 | 조기 인출 벌금 없음 (0%) | 10% 조기 인출 벌금(Penalty) 부과 |
| 최대 이용 한도 | 잔액의 50% 또는 최대 $50,000 중 적은 금액 | 회사 플랜 규정에 따른 조건부 허용 |
2. 401(k) 대출(Loan)의 특징과 주의사항
대출 방식의 장점과 숨겨진 리스크를 알아봅니다.
대출의 최대 장점
내 은퇴 계좌에서 돈을 빌리는 방식입니다. 따라서 신용점수 조회나 복잡한 대출 승인 절차가 없습니다. 갚는 이자도 다른 은행이 아닌 내 401(k) 계좌로 다시 들어갑니다. 59.5세 이전이라도 10% 벌금이 전혀 발생하지 않습니다.
대출 이용 시 반드시 주의할 위험 요소
대출금은 보통 5년 이내에 급여 공제로 상환해야 합니다. 만약 상환 기간 중 퇴사하거나 이직하면 남은 잔액을 짧은 기간 안에 일시불로 갚아야 합니다. 갚지 못하면 대출금이 인출로 간주되어 소득세와 10% 벌금이 동시에 부과됩니다.
3. 401(k) 인출(Withdrawal)과 10% 벌금 피하는 법
돈을 완전히 꺼내는 인출은 세금 부담이 큽니다. 하지만 예외 조건이 있습니다.
원칙적인 인출 세금 구조
만 59.5세 이전에 401(k)를 인출하면 인출액 전체에 일반 소득세가 붙습니다. 여기에 추가로 10%의 조기 인출 페널티 벌금이 차감됩니다. 따라서 실제로 받는 금액이 크게 줄어듭니다.
10% 조기 인출 벌금을 면제받는 대표적 예외 조건
- Hardship Withdrawal (재정적 곤란): 높은 의료비 지불, 첫 주택 구매 다운페이, 대학 등록금, 압류 방지 주거비 등 국세청 인정 사유 시 면제 가능합니다.
- Rule of 55 (55세 퇴직 규정): 만 55세가 되는 해이나 그 이후에 퇴사하는 경우 해당 직장의 401(k) 인출 시 10% 벌금이 면제됩니다.
- 영구 장애 및 영구 유가족 승계: 계좌 소유주가 완전 장애를 입거나 사망하여 유가족에게 승계될 때 벌금이 면제됩니다.
- Rollover (다른 은퇴 계좌로 이체): 이직이나 퇴직 시 60일 이내에 IRA 계좌나 새 직장의 401(k)로 직접 이체(Direct Rollover)하면 세금과 벌금이 전혀 없습니다.
※ 미국 국세청의 공식 은퇴 계좌 대출 및 인출 규정은 IRS 공식 안내 센터에서 상세히 확인하실 수 있습니다.
4. 급전이 필요할 때 가장 유리한 선택 전략
자금 상황에 따라 가장 손실이 적은 방식을 선택하세요.
단기 자금 해결은 대출(Loan) 우선 검토
몇 달 내에 갚을 수 있거나 이직 위험이 없다면 401(k) 대출이 세금 측면에서 훨씬 유리합니다.
이직 시에는 Rollover 후 IRA 활용
퇴사 시 급하게 현금화하기보다는 IRA 계좌로 Rollover하여 은퇴 자산의 복리 효과와 비과세 혜택을 계속 유지하는 것이 최선입니다.