
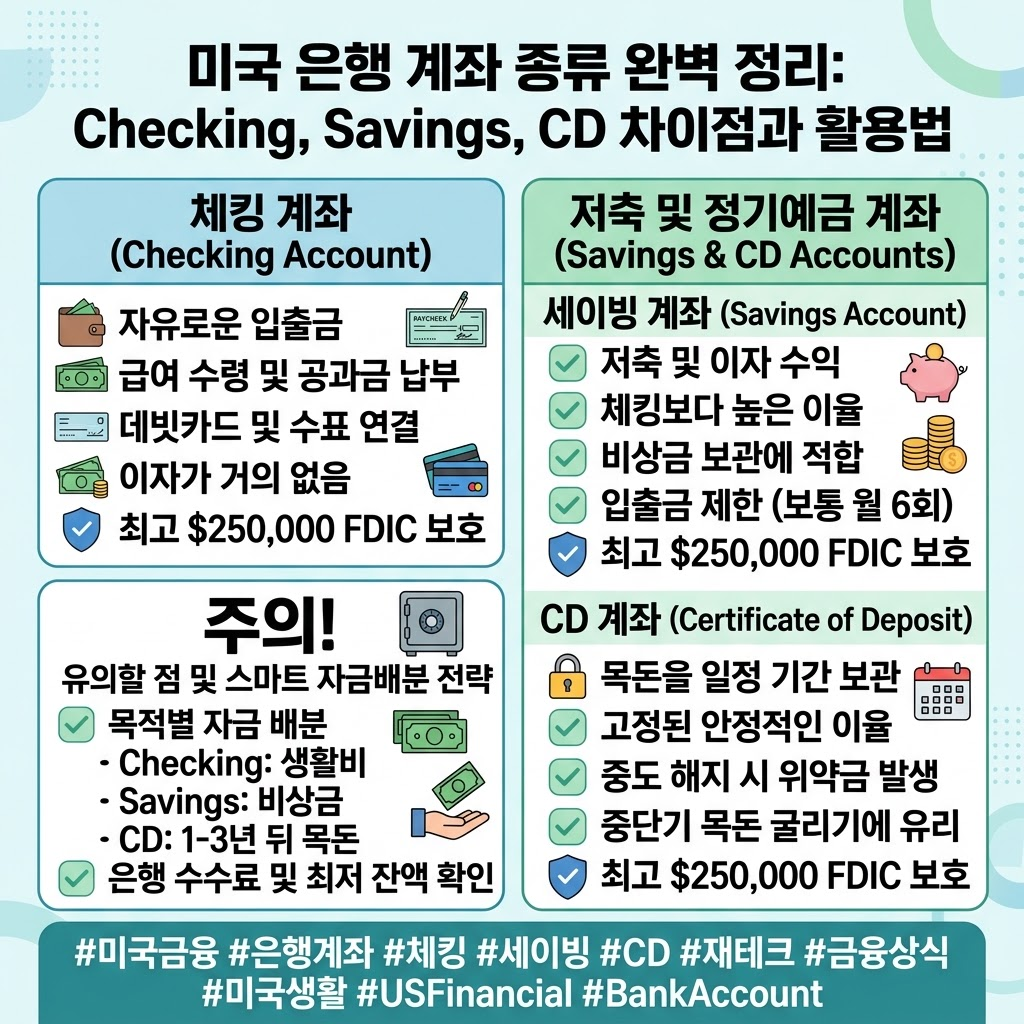
미국 은행 계좌 종류는 크게 세 가지로 나뉩니다. 체킹(Checking), 세이빙(Savings), 그리고 CD(Certificate of Deposit)입니다. 계좌별 특징을 잘 알고 활용해야 합니다. 수수료 부담을 줄이고 이자 수익을 늘릴 수 있습니다. 오늘은 각 계좌의 차이점과 효율적인 활용법을 정리해 드립니다.
1. 체킹 계좌 (Checking Account)의 특징과 활용법
체킹 계좌는 입출금이 자유로운 기본 생활비 계좌입니다. 한국의 입출금 통장과 같습니다.
체킹 계좌의 주요 용도
급여 수령(Direct Deposit)에 주로 사용됩니다. 공과금 수납과 월세 지불에도 활용됩니다. 데빗카드(Debit Card) 및 개인 수표(Check)와 연결됩니다. 일상적인 소비 지출을 처리할 때 필수적입니다.
유의할 점 및 수수료 방지법
이자가 거의 붙지 않는 경우가 많습니다. 잔액이 모자라면 연체료(Overdraft Fee)가 발생합니다. 매달 잔액 유지 조건(Minimum Balance)을 확인하세요. 조건 미달 시 계좌 유지 수수료가 부과됩니다.
2. 세이빙 계좌 (Savings Account)의 특징과 활용법
세이빙 계좌는 자금을 보관하고 이자를 받는 저축용 계좌입니다.
세이빙 계좌의 주요 용도
비상금(Emergency Fund) 보관에 적합합니다. 단기 저축 목표를 달성할 때 유용합니다. 체킹 계좌보다 이율이 높게 설정됩니다. 언제든 필요할 때 돈을 꺼낼 수 있습니다.
고금리 예금(HYSA) 적극 활용
일반 시중은행의 세이빙 이율은 매우 낮습니다. 온라인 전문 은행의 고금리 세이빙(HYSA)을 추천합니다. 일반 세이빙보다 훨씬 높은 이자를 제공합니다. 자금을 안전하게 불리기에 가장 좋은 방법입니다.
3. CD (Certificate of Deposit, 정기예금)의 특징과 활용법
CD는 약정된 기간 동안 돈을 묶어두는 정기예금 상품입니다.
CD 계좌의 주요 용도
목돈을 일정 기간 보관할 때 사용합니다. 세이빙 계좌보다 안정적인 이율을 보장합니다. 금리 변동 시기에도 약정 금리가 유지됩니다. 1년 내외의 중단기 목돈 굴리기에 유리합니다.
중도 해지 위약금 주의
약정 기간 내에 해지하면 벌금이 발생합니다. 보통 몇 달 치 이자를 위약금으로 냅니다. 당장 사용하지 않을 자금만 CD에 넣으세요. 만기를 여러 개로 나누는 CD 사다리(Ladder) 전략도 좋습니다.
※ 미국 예금자 보호 기준은 미국 연방예금보험공사(FDIC) 공식 안내 센터에서 정확하게 확인하실 수 있습니다.
4. 미국 은행 계좌 스마트 자금 배분 전략
세 가지 계좌를 목적에 맞게 나누어 관리하세요. 자금 효율을 극대화할 수 있습니다.
목적별 자금 배분 가이드
- Checking: 1~2개월 치 한 달 생활비를 넣어두세요.
- Savings (HYSA): 3~6개월 치 비상금을 고금리로 보관하세요.
- CD: 주택 구입 자금 등 1~3년 뒤 쓸 목돈을 보관하세요.
연방예금보험공사(FDIC) 보장 한도 확인
미국 은행 계좌는 FDIC에서 안전하게 보호합니다. 은행당 예금자 1인당 최대 $250,000까지 보장됩니다. 자산이 이를 초과하면 여러 은행에 분산하세요. 원금을 안전하게 지키는 기본 수칙입니다.