
장기 간병 보험(Long-Term Care Insurance)이 은퇴 플랜에 필수인 이유

성공적인 은퇴를 위해 401(k)나 Roth IRA, 부동산 등으로 자산을 착실히 모아두었더라도, 은퇴 후 단 한 번의 중대 질환이나 노환으로 자산이 순식간에 고갈될 위험이 있습니다. 바로 노후에 누군가의 도움 없이 일상생활을 하기 어려울 때 발생하는 **간병비(Long-Term Care Costs)** 때문인데요. 흔히 “메디케어가 다 해주겠지”라고 오해하지만, 실제로 메디케어는 장기 간병 비용을 거의 커버하지 않습니다. 왜 **장기 간병 보험(Long-Term … 더 읽기
미국 자동차 사고 대처: 상대방 과실 시 디덕터블(Deductible) 환급받는 대위권(Subrogation) 절차 완벽 정리

상대방의 과실로 자동차 사고가 났음에도 불구하고, 차를 수리할 때 내 주머니에서 **디덕터블(Deductible: 자기부담금)**을 먼저 지불해야 해서 억울했던 경험이 있으신가요? 미국에서는 상대방 보험사의 처리가 지연될 때 내 보험의 Collision 커버리지로 빠르게 선수리를 진행하는 경우가 많습니다. 이때 지불한 디덕터블은 **구상권/대위권 청구 절차인 ‘서브로게이션(Subrogation)’**을 통해 상대방 보험사로부터 전액 돌려받을 수 있습니다. 미국 자동차 사고 시 디덕터블 환급이 이루어지는 … 더 읽기

미국 사업체 보험 (또는 BOP EO보험)

글 미국에서 리테일 매장, 자영업, 또는 전문 컨설팅이나 자문 서비스를 운영할 때 가장 심각한 위험 요소 중 하나는 바로 **갑작스러운 사고나 법적 소송(Lawsuit)**입니다. 사업장을 보호하기 위해 보험에 가입하려다 보면 생소한 용어들로 난관에 부딪히기 쉬운데요. 그중에서도 미국 스몰 비즈니스의 뼈대가 되는 **BOP(Business Owner’s Policy)**와 전문 서비스를 제공하는 사업체에 필수적인 **E&O Insurance(Errors and Omissions)**의 핵심 개념과 차이점을 … 더 읽기

미국에서 자동차 사고 났을 때 대처법: 현장 사진, 상대방 정보 교환, 경찰 리포트 및 보험 접수 절차

미국에서 운전을 하다 보면 아무리 조심해도 예상치 못한 자동차 사고(Car Accident)를 겪을 수 있습니다. 언어 장벽과 생소한 시스템 때문에 당황하기 쉽지만, 사고 현장에서 초기 대처를 어떻게 하느냐에 따라 추후 보험 처리 및 과실 비율 판정, 그리고 보상금 액수가 크게 달라집니다. 미국에서 교통사고가 발생했을 때 현장에서 반드시 따라야 할 5단계 실전 대처 순서를 정리해 드립니다. 1단계: … 더 읽기

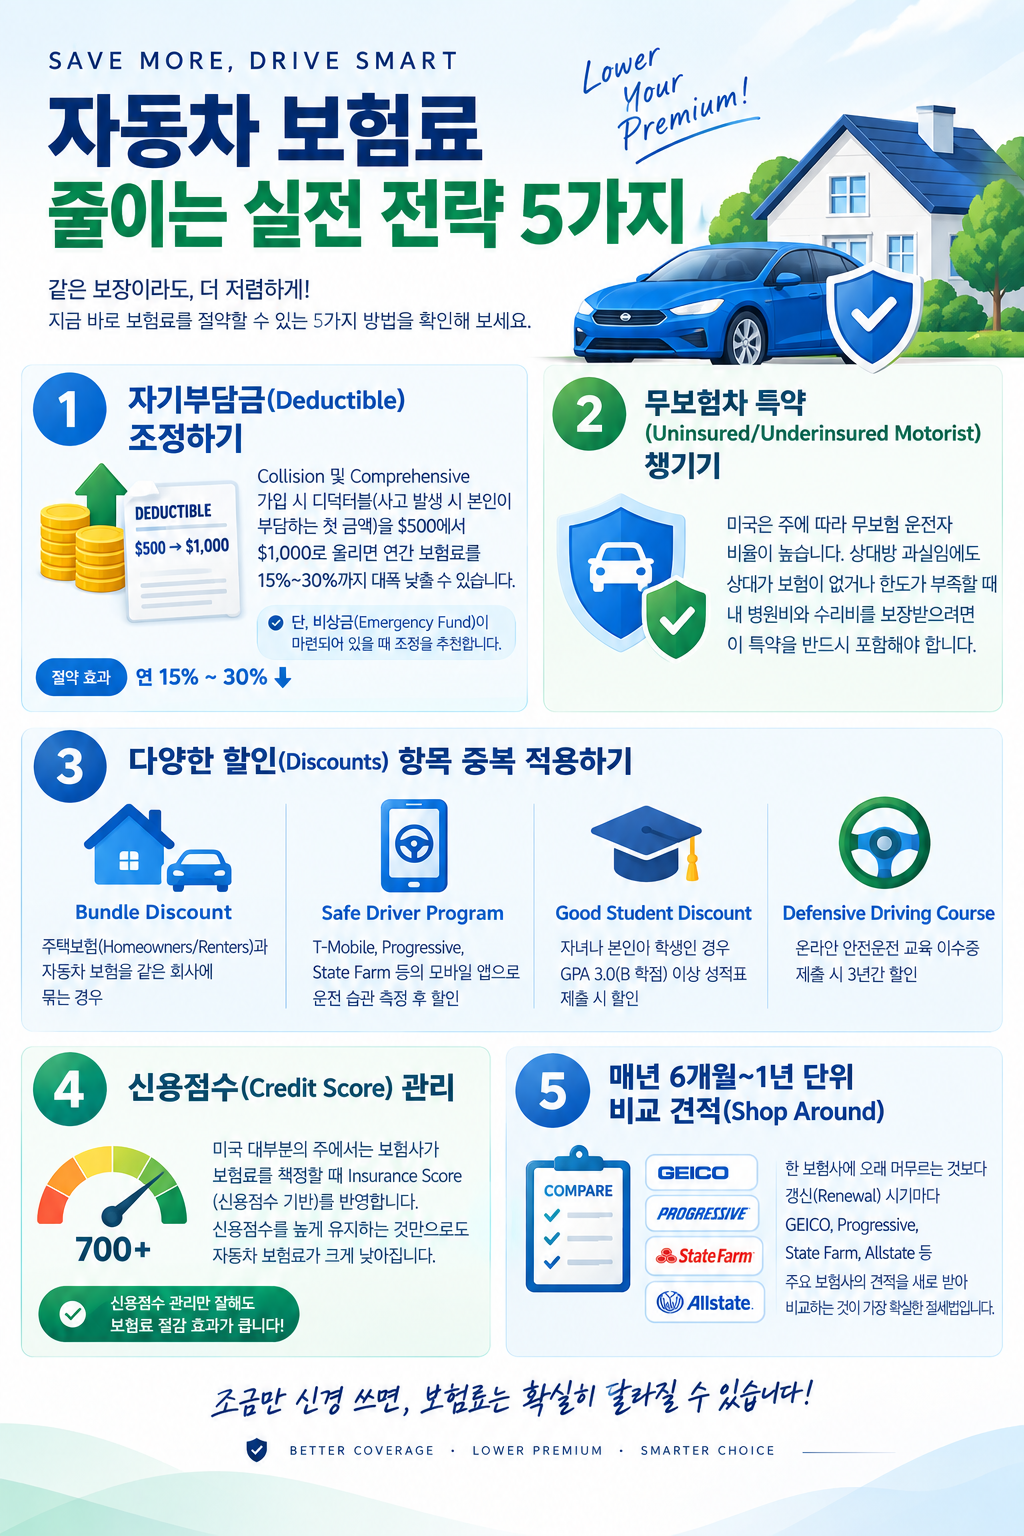
미국 자동차 보험료 절약 가이드: 커버리지 한도 설정부터 디덕터블(Deductible) 꿀팁까지

미국에서 차를 소유하고 운전할 때 매달 나가는 고정 지출 중 가장 부담스러운 항목이 바로 자동차 보험료(Car Insurance Premium)입니다. 특히 최근 인플레이션과 차량 수리비 상승으로 인해 보험료가 대폭 인상되었는데요. 그렇다고 무작정 보장 한도를 낮추면 사고 발생 시 막대한 개인 재산 손실로 이어질 수 있습니다. 미국 자동차 보험의 핵심 커버리지 항목을 이해하고, 보장은 든든하게 유지하면서 **보험료를 효과적으로 … 더 읽기

미국 자동차 보험 가입 방법: Liability, Collision, Comprehensive 차이점 및 적정 한도

미국에서 운전할 때 가장 중요하면서도 복잡하게 느껴지는 것이 바로 자동차 보험(Car Insurance) 세팅입니다. 주(State)마다 정해둔 최소 법적 요구 조건만 맞춰 가입했다가, 만에 하나 큰 사고라도 나면 수만 달러 이상의 사비를 털어 보상해야 하는 위험에 처할 수 있는데요. 보험료는 합리적으로 유지하면서 내 자산을 안전하게 보호할 수 있는 3대 핵심 커버리지(Liability, Collision, Comprehensive)의 개념과 적정 한도를 알기 … 더 읽기

미국 주택보험 Claim(보험금 청구) 절차 및 청구 전 반드시 체크할 점

주택 소유자에게 예상치 못한 파손이나 사고가 발생했을 때 가장 먼저 떠오르는 것이 주택보험(Homeowners Insurance) 청구입니다. 하지만 주택보험은 자동차 보험과 달라서 무턱대고 Claim을 진행했다가 향후 보험료가 대폭 인상되거나 보험 가입 자체가 거절될 수 있습니다. 오늘은 주택보험 Claim 절차와 청구 전에 반드시 체크해야 할 핵심 주의사항을 정리해 드립니다. 1. 소액 청구가 향후 보험료에 미치는 영향 많은 분들이 … 더 읽기

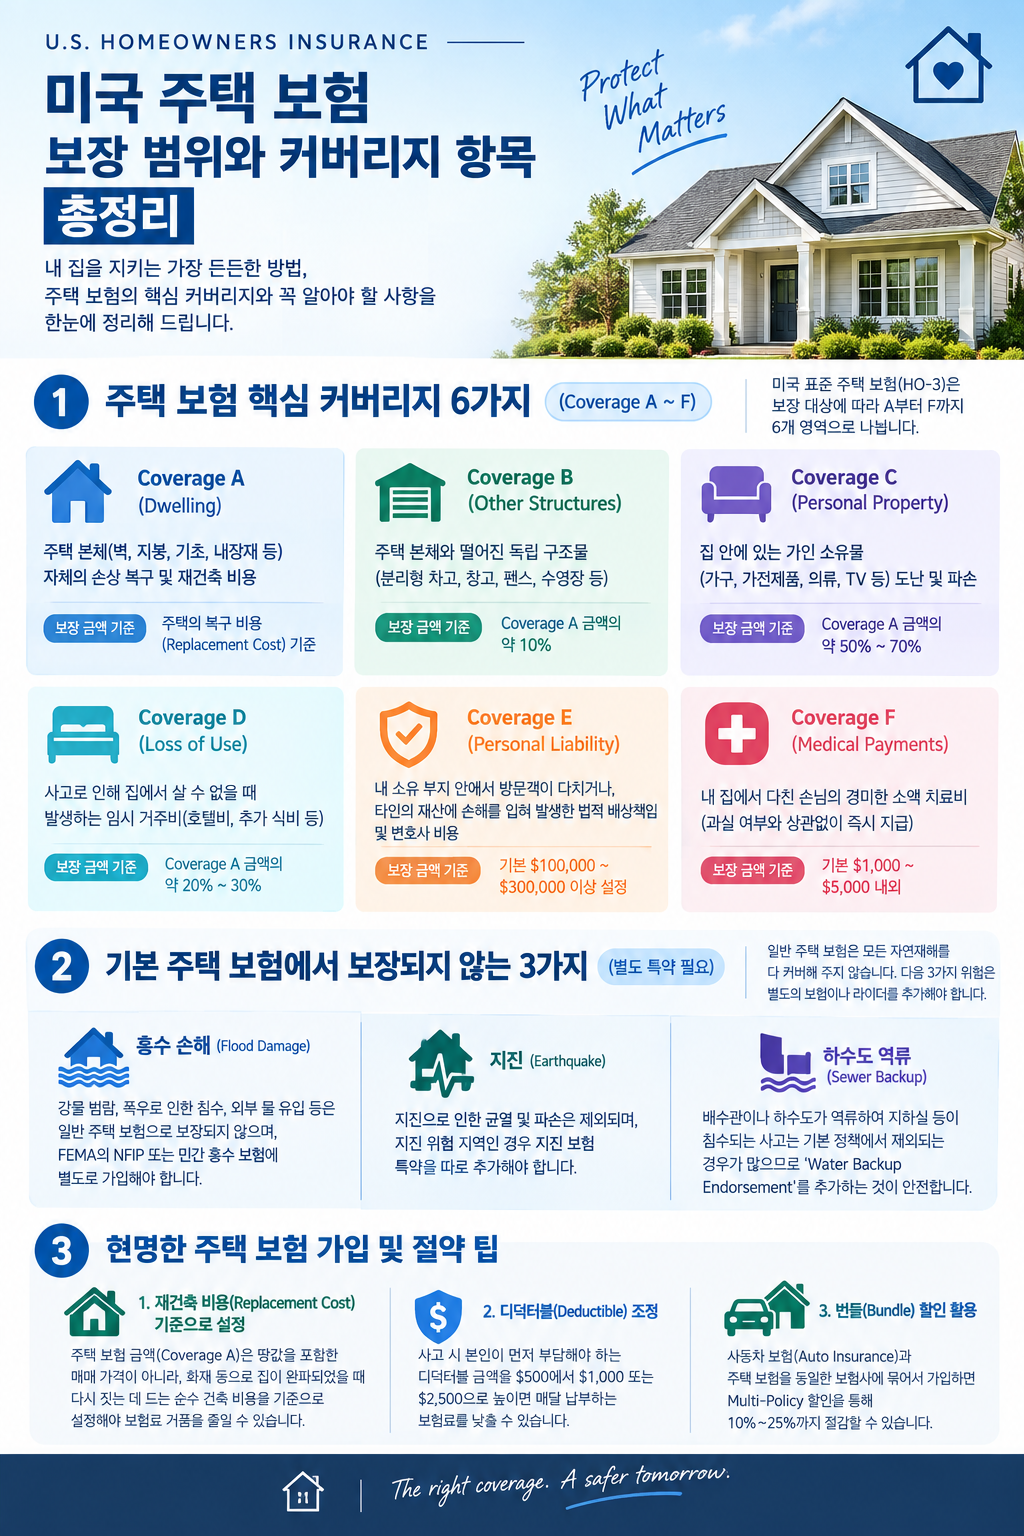
미국 주택 보험(Homeowners Insurance) 보장 범위와 커버리지 항목 총정리

미국에서 내 집을 마련하거나 임대용 주택을 구매할 때 필수적으로 가입해야 하는 항목 중 하나가 바로 주택 보험(Homeowners Insurance, 주로 HO-3 폼)입니다. 특히 모기지 대출을 받을 때 은행에서 필수 조건으로 요구하기도 하지만, 화재나 도난, 기상 악화 등 예상치 못한 재난으로부터 가장 큰 자산인 집을 보호하려면 커버리지 항목을 정확히 이해하고 가입하는 것이 매우 중요한데요. 주택 보험 증권(Policy)에 … 더 읽기

미국 내 집 마련 필수 체크리스트: 클로징 주택보험 조건과 타이틀 보험 차이점 완벽 정리

미국에서 드디어 마음에 드는 집을 찾고 오퍼가 스루되어 클로징(Closing)을 앞두고 계신가요? 축하드립니다! 하지만 에스크로(Escrow) 기간에는 서류 제출부터 서명까지 처리해야 할 일들이 숨 가쁘게 이어집니다. 특히 융자(Mortgage)를 끼고 집을 구매할 때, 모기지 랜더(Lender)가 클로징 조건으로 요구하는 보험 항목들을 정확히 이해하고 미리 준비해야 클로징 차질을 막을 수 있습니다. 오늘은 미국에서 내 집 마련 및 이사 시 꼭 … 더 읽기

미국 세입자 보험 완벽 가이드 | 보장 범위 비용 및 가입 체크리스트

미국에서 아파트나 주택을 임대(Lease)할 때 세입자 보험 가입을 요구받는 경우가 많습니다. 집주인이나 리싱 오피스에서 가입 증명서를 필수로 제출하도록 안내하기 때문입니다. 집주인의 건물 보험(Homeowners Insurance)은 건물 자체만 보상합니다. 세입자의 개인 소지품이나 실내 안전사고는 전혀 보장하지 않습니다. 따라서 내 자산과 법적 책임을 보호하려면 세입자 보험(Renters Insurance) 가입이 필수입니다. 1. 🛡️ 세입자 보험의 핵심 보장 3가지 2. 📋 … 더 읽기